bởi
📑 Mục lục bài viết
Nhiều người Việt tại Đức vẫn nghĩ ESG bất động sản Đức là chuyện của tập đoàn lớn, của quỹ đầu tư, không liên quan đến căn nhà nhỏ hay căn hộ cho thuê của mình. Hôm nay, tôi muốn cùng bạn nhìn thẳng vào sự thật: ESG đã đi vào từng hồ sơ vay, từng bản định giá, từng hợp đồng mua bán. Hiểu nó sớm, bạn giữ được giá trị tài sản. Hiểu muộn, bạn trả giá bằng tiền thật.
Cái giá của việc “để yên” không đến ồn ào. Nó đến lặng lẽ: nhà khó bán hơn, tiền thuê khó tăng hơn, lãi vay kém ưu đãi hơn. Giống như trời mưa trời nắng trong kinh doanh — bạn không ngăn được thời tiết, nhưng bạn chuẩn bị được áo mưa.
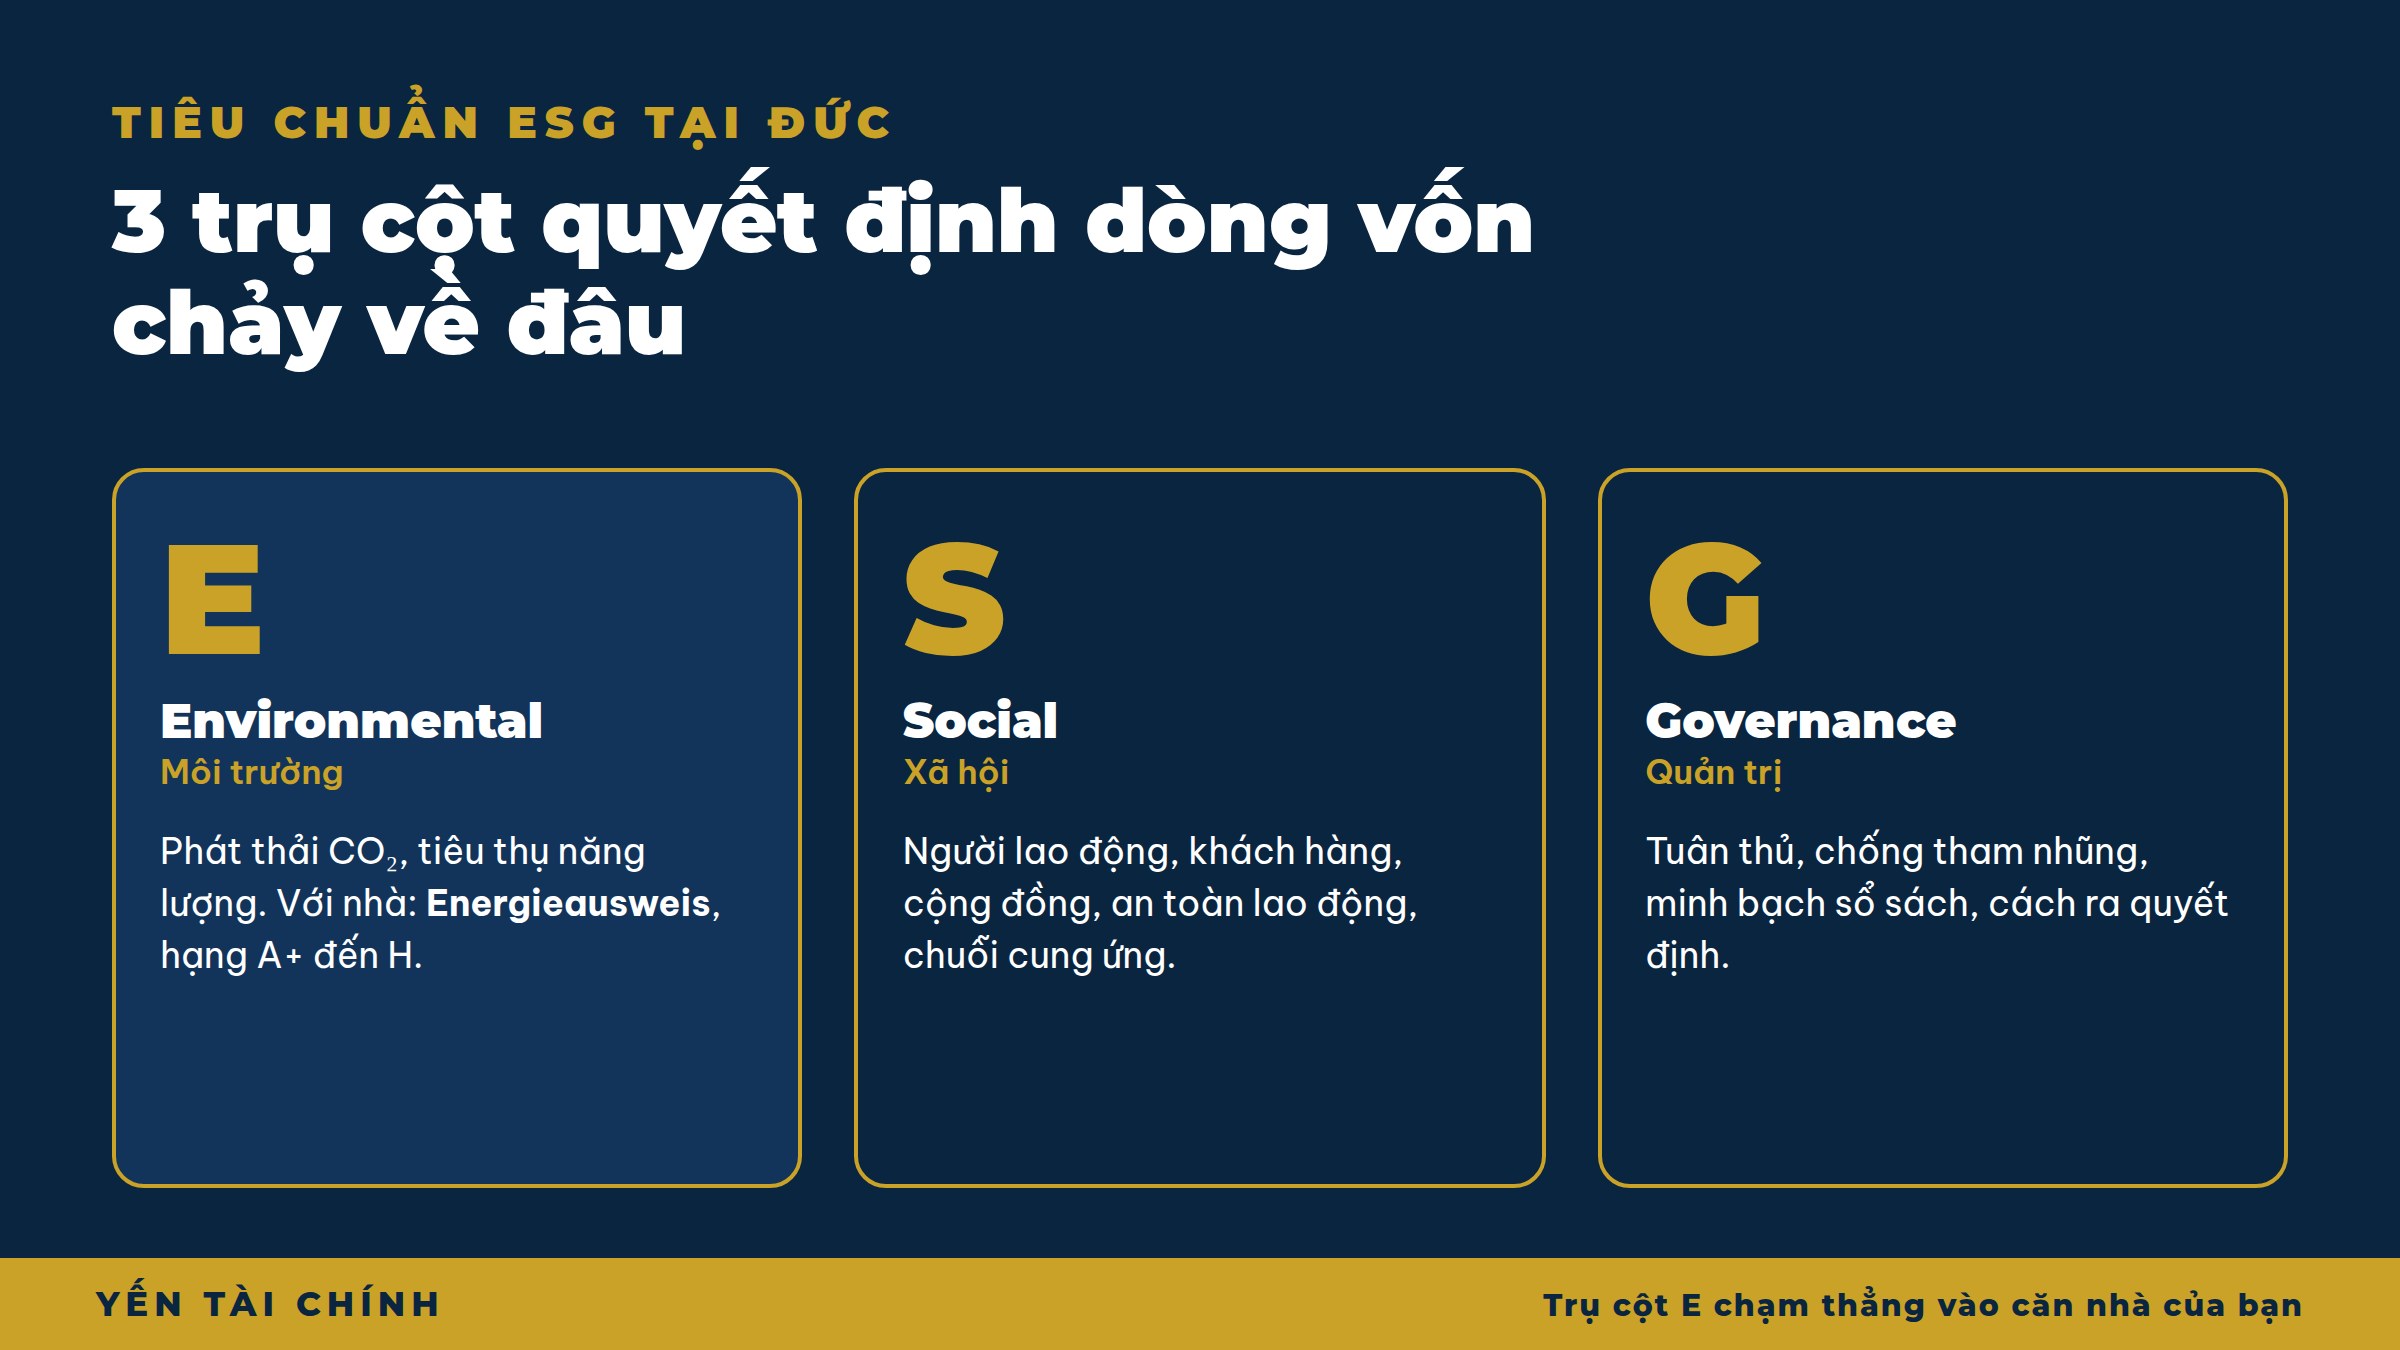
ESG là gì? Ba trụ cột quyết định dòng vốn chảy về đâu
ESG là viết tắt của ba trụ cột phát triển bền vững: Environmental (môi trường), Social (xã hội) và Governance (quản trị). Liên minh Châu Âu (EU) dùng ba tiêu chí này để định hướng dòng vốn: tiền của ngân hàng, bảo hiểm, quỹ đầu tư sẽ ưu tiên chảy về đâu.
1. Environmental – môi trường
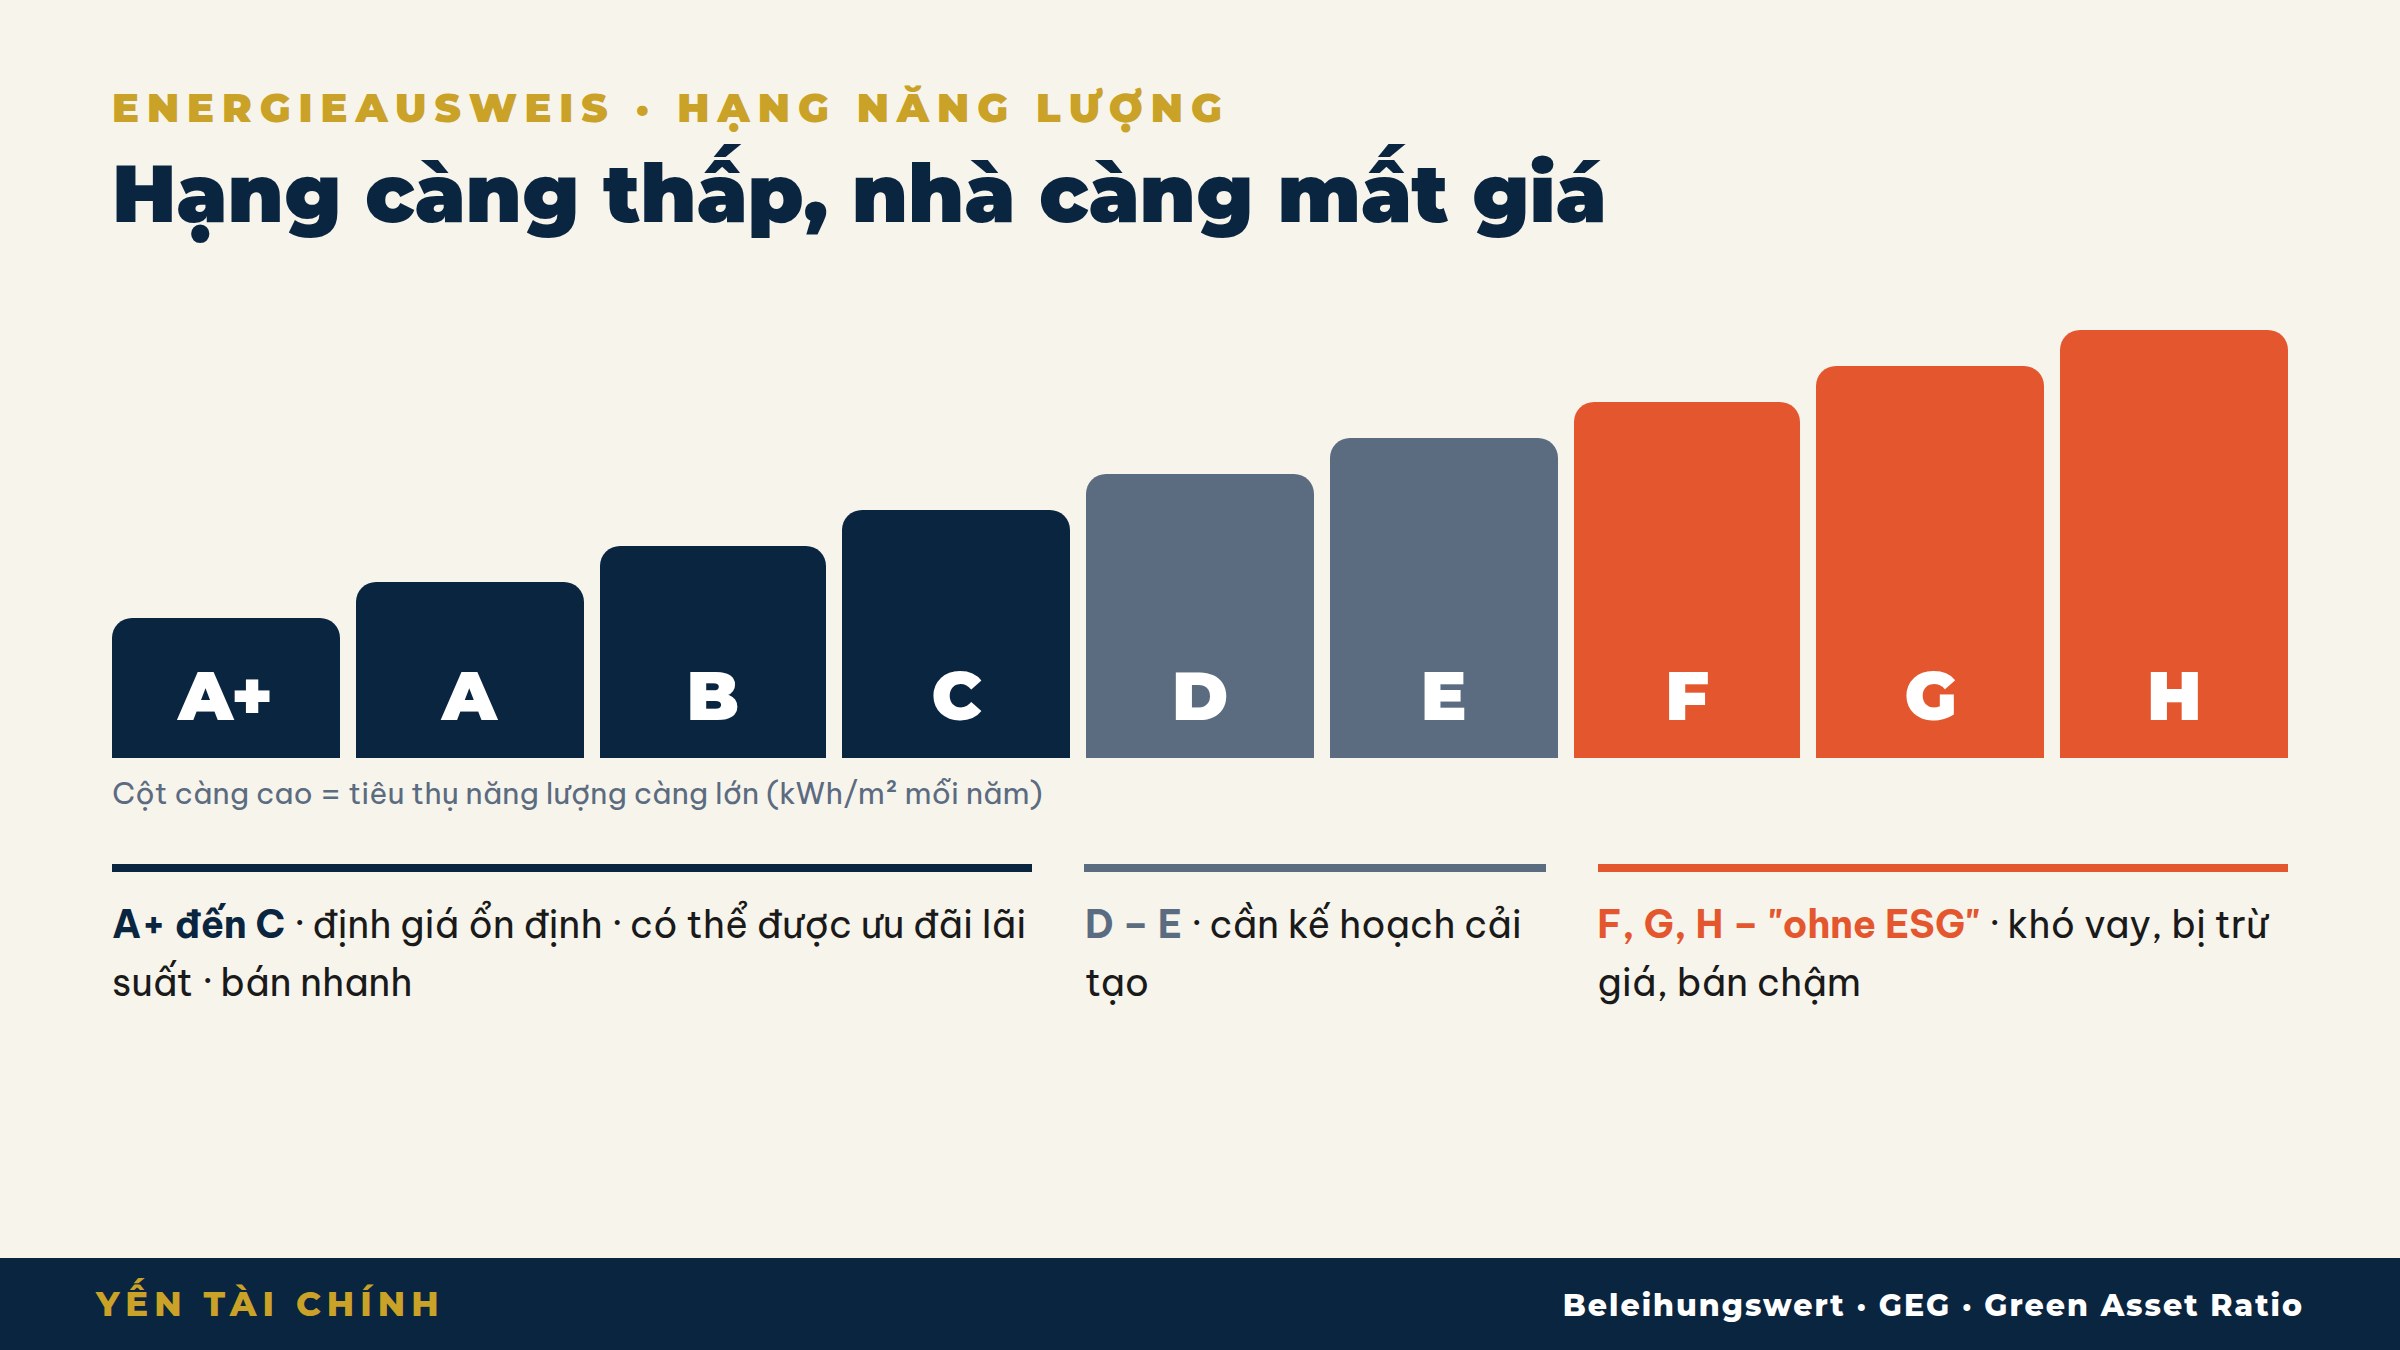
Doanh nghiệp và bất động sản được đánh giá theo mức phát thải carbon, mức tiêu thụ năng lượng, cách dùng tài nguyên và xử lý rác thải. Với bất động sản, thước đo cụ thể là Giấy chứng nhận năng lượng (Energieausweis) và hạng năng lượng (Energieeffizienzklasse) từ A+ đến H.
2. Social – xã hội
Đánh giá cách doanh nghiệp đối xử với người lao động, khách hàng và cộng đồng: điều kiện làm việc, an toàn lao động, bình đẳng, quyền con người trong chuỗi cung ứng.
3. Governance – quản trị
Đánh giá cách doanh nghiệp được điều hành: tuân thủ quy định, phòng chống tham nhũng, minh bạch sổ sách, cách ra quyết định. Đây cũng chính là tinh thần mà tôi luôn nhắc: một hồ sơ tài chính minh bạch để ngân hàng Đức tin tưởng là tài sản, không phải thủ tục.
Áp dụng ngay: tìm Energieausweis của căn nhà bạn đang ở hoặc đang cho thuê. Ghi lại hai con số: hạng năng lượng (A+ đến H) và mức tiêu thụ kWh/(m²·a). Đó là “điểm ESG” của tài sản bạn.
Ba quy định EU đang định hướng dòng vốn
Bạn không cần thuộc luật EU. Bạn chỉ cần hiểu ba cái tên dưới đây đang âm thầm quyết định điều kiện vay của chính bạn.
- EU-Taxonomie (quy định phân loại xanh của EU): danh mục xác định hoạt động kinh tế nào được coi là “bền vững”. Ngân hàng và quỹ đầu tư dựa vào đây để phân loại khoản cho vay và khoản đầu tư. Văn bản gốc: Quy định (EU) 2020/852.
- CSRD (Chỉ thị báo cáo bền vững doanh nghiệp): doanh nghiệp lớn phải công bố báo cáo bền vững (Nachhaltigkeitsbericht) cùng báo cáo tài chính hằng năm. Phạm vi áp dụng đang được EU thu hẹp và lùi thời hạn, nên doanh nghiệp vừa và nhỏ hầu như không phải lập.
- Green Asset Ratio – GAR (tỷ lệ tài sản xanh): ngân hàng phải công bố bao nhiêu phần trăm danh mục cho vay của mình đạt chuẩn EU-Taxonomie.
| Áp dụng trực tiếp | Không áp dụng trực tiếp — nhưng vẫn chịu ảnh hưởng |
|---|---|
| Doanh nghiệp lớn, ngân hàng, công ty bảo hiểm, quỹ đầu tư | Doanh nghiệp nhỏ và cá nhân — qua điều kiện vay và giá bất động sản |
Đây chính là điểm mà nhiều người hiểu sai. Nghĩa vụ báo cáo đúng là đặt lên doanh nghiệp lớn và ngân hàng. Nhưng vì ngân hàng phải công bố GAR trên toàn bộ danh mục cho vay, nên mỗi hồ sơ vay — kể cả hồ sơ nhỏ của một gia đình mua căn hộ 60 m² — đều được xếp loại. Bạn không phải lập báo cáo ESG, nhưng hồ sơ của bạn đã nằm trong báo cáo ESG của ngân hàng.
Áp dụng ngay: lần tới gặp ngân hàng, hãy hỏi thẳng: “Hạng năng lượng của căn nhà ảnh hưởng thế nào đến lãi suất và tỷ lệ cho vay của tôi?” Câu trả lời sẽ cho bạn biết ngân hàng đó đang áp ESG chặt đến đâu.
ESG tác động thế nào đến giá trị và khả năng vay bất động sản
1. Định giá thế chấp thấp hơn
Ngân hàng đưa hạng năng lượng vào định giá thế chấp (Beleihungswert). Nhà hạng thấp được định giá thấp hơn, và tỷ lệ cho vay trên giá trị cũng thấp hơn. Kết quả: bạn phải bỏ nhiều vốn tự có hơn cho cùng một căn nhà. Nếu bạn đang chuẩn bị hồ sơ tài chính mua nhà ở Đức, hãy tính trước khoản chênh lệch này.
2. Lãi suất và vốn vay ưu đãi
Một số ngân hàng cho lãi suất thấp hơn với nhà đạt hạng cao, hoặc có kế hoạch cải tạo năng lượng rõ ràng. Ngân hàng nhà nước KfW có các chương trình vay ưu đãi cho cải tạo năng lượng. Điều kiện chương trình thay đổi thường xuyên, nên hãy kiểm tra lại trên trang KfW tại thời điểm bạn nộp hồ sơ.
3. Nghĩa vụ cải tạo khi mua nhà cũ
Luật Năng lượng công trình (GEG) quy định nghĩa vụ cải tạo khi mua nhà cũ (nhà một hoặc hai hộ): thay lò sưởi quá tuổi, cách nhiệt trần tầng trên cùng, bọc đường ống sưởi. Người chủ mới thường có hai năm kể từ khi sang tên để hoàn thành. Chi phí này phải được đưa vào bàn thương lượng giá mua — không phải phát hiện ra sau khi đã ký Notar.
4. Nhà cho thuê: dòng tiền mỏng hơn
Chi phí năng lượng cao làm phần tiền thuê mà người thuê sẵn sàng trả cho chủ nhà thấp hơn. Thêm vào đó, theo quy định chia sẻ chi phí CO₂ ở Đức, tòa nhà càng kém hiệu quả thì chủ nhà càng gánh phần lớn hơn. Dòng tiền cho thuê vì thế mỏng đi mỗi năm.
5. Khi bán: người mua đọc Energieausweis trước
Người mua và ngân hàng của người mua đều đọc Energieausweis trước tiên. Nhà hạng G, H thường bị trừ giá hoặc mất nhiều thời gian hơn để bán. Thị trường Đức gọi nhóm này là bất động sản “ohne ESG”.
| Tiêu chí | Nhà hạng A+ đến C | Nhà hạng F, G, H |
|---|---|---|
| Định giá thế chấp | Ổn định | Bị trừ, cần nhiều vốn tự có hơn |
| Lãi suất | Có thể được ưu đãi | Thường kém ưu đãi hơn |
| Chi phí sau mua | Thấp | Nghĩa vụ cải tạo theo GEG |
| Cho thuê | Dễ tăng tiền thuê | Người thuê trả ít hơn, chủ gánh thêm CO₂ |
| Khi bán | Bán nhanh | Bị trừ giá, bán chậm |
Ví dụ thực tế: hai căn nhà, một con phố
Hãy tưởng tượng hai căn nhà liền kề giống hệt nhau, cùng 120 m², cùng giá chào 400.000 €. Căn thứ nhất đã thay lò sưởi và cách nhiệt, đạt hạng C. Căn thứ hai giữ nguyên hiện trạng, hạng G.
Với căn hạng G, người mua phải tính thêm chi phí cải tạo bắt buộc theo GEG — dễ dàng vài chục nghìn Euro. Ngân hàng định giá thế chấp thấp hơn, nên người mua cần thêm vốn tự có. Kết quả thường gặp: căn hạng G phải giảm giá đáng kể mới bán được, còn căn hạng C bán nhanh hơn dù giá chào như nhau. (Con số ở đây là ví dụ minh họa, mỗi địa phương và mỗi căn nhà sẽ khác.)
Đây là lý do tôi luôn nói: mua nhà không phải là mua bốn bức tường, mà là mua một hồ sơ tài chính. Với 5 năm nội lực ngành tài chính ngân hàng, 20 năm thực chiến kinh doanh tại Đức và hơn 10 năm cố vấn chiến lược, tôi đã đồng hành cùng hàng ngàn khách hàng giải ngân hàng triệu Euro bất động sản — và tôi thấy rõ: những ai đọc Energieausweis kỹ trước khi ký, thường là những người ngủ ngon nhất sau khi ký.
Nếu bạn đang cân nhắc giữa các con đường vay tiền mua nhà ở Đức, hãy thêm hạng năng lượng vào bảng so sánh của mình ngay từ đầu. Và một người tư vấn tín dụng có kinh nghiệm sẽ biết ngân hàng nào đang ưu đãi cho nhà đạt hạng cao hoặc có kế hoạch cải tạo.
Làm ngay hôm nay: bảng tự soát ESG cho bất động sản của bạn
- Tìm Energieausweis của từng bất động sản bạn sở hữu. Nếu chưa có hoặc đã hết hạn (thường có giá trị 10 năm), ghi chú để làm mới.
- Ghi hạng năng lượng (A+ đến H) và năm lắp lò sưởi. Lò sưởi trên 30 năm là tín hiệu cần lên kế hoạch.
- Ước tính chi phí cải tạo cho ba hạng mục GEG: lò sưởi, cách nhiệt trần tầng trên, bọc ống sưởi. Xin báo giá từ chuyên gia năng lượng (Energieberater).
- Nếu đang mua nhà: đưa chi phí cải tạo vào thương lượng giá trước khi hẹn Notar.
- Nếu đang cho thuê: tính lại dòng tiền sau chi phí năng lượng và phần CO₂ chủ nhà phải gánh.
- Hỏi ngân hàng về lãi suất ưu đãi cho nhà hạng cao và kiểm tra các chương trình KfW hiện hành.
Kết luận: ESG không còn là chuyện của người khác
ESG bất động sản Đức không phải một khẩu hiệu xa xôi. Nó đã nằm trong bản định giá của ngân hàng, trong lãi suất, trong giá bán căn nhà của bạn. Người hiểu sớm biến nó thành lợi thế: mua đúng giá, cải tạo đúng lúc, vay đúng chương trình. Người hiểu muộn trả giá bằng khoản chênh lệch không ai báo trước.
Tìm hiểu thêm các giải pháp bất động sản ở Đức và tiếp cận vốn ngân hàng tại Đức để chuẩn bị cho bước đi tiếp theo của bạn.
Bài viết chia sẻ nguyên tắc chung theo quy định EU và luật Đức. Tình huống cụ thể của từng doanh nghiệp, từng bất động sản cần tham khảo ý kiến chuyên gia năng lượng, ngân hàng hoặc luật sư.
Vì sự thành công của bạn.
Nguyễn Hoàng Yến